15 сентября 2026
Кратко
· Номинированный Трампом председатель ФРС Уорш проведет свое первое заседание FOMC, при этом рыночные ожидания указывают на вероятность повышения ставки на 25 базисных пунктов в сентябре на уровне около 87%.
· Базовый индекс потребительских цен (CPI) за август вырос на 0,3% в месячном исчислении, нефть марки Brent приблизилась к $107, а прогнозы Goldman Sachs, JPMorgan и опросы Reuters одновременно сместились в сторону ожидания повышения ставки, что подвергает независимость Уорша серьезному испытанию.
· Связанные активы: Bitcoin, Ethereum, S&P 500, 10-летние казначейские облигации США, индекс доллара США.
Выдвинутый Трампом на пост председателя ФРС Уорш проведет свое первое заседание FOMC 15–16 сентября, и рынок практически единодушен в ожиданиях повышения ставки на 25 базисных пунктов, что приведет к росту ставки по федеральным фондам до диапазона 3,75%–4,00%.
Уорш принял присягу в мае этого года и давно известен как «ястреб». В августе на ежегодном симпозиуме центральных банков в Джексон-Хоул он вновь возложил ответственность за сохраняющуюся высокую инфляцию на саму ФРС, подчеркнув, что регулятор не отступит, пока не появятся четкие и достаточные доказательства снижения инфляции.
Это прямо противоречит публичной позиции кандидата. Трамп неоднократно заявлял, что в Соединенных Штатах должны быть самые низкие процентные ставки в мире и что ФРС должна способствовать экономическому росту, а не сосредотачиваться исключительно на инфляции. Экономический советник Белого дома Хассетт передал, что президент «недоволен» повышением ставок, «но уважает независимость ФРС».
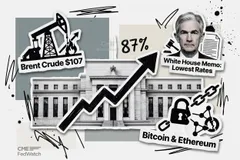
Рыночным инструментом для количественной оценки этого конфликта является инструмент CME FedWatch. Трейдеры ставят реальные деньги на то, приведет ли следующее заседание к повышению ставки, ее снижению или сохранению без изменений, что в реальном времени конвертируется в вероятности, подобно опросу, где голосуют деньгами. В настоящее время этот показатель составляет около 87%.
Рыночные котировки указывают на 87%-ную вероятность повышения ставки на 25 базисных пунктов в сентябре
Инфляция и цены на нефть повышают вероятность повышения процентной ставки почти до 90%
Инфляция держится выше целевого уровня в 2% уже около 65 месяцев. Этот раунд ожиданий повышения процентной ставки — не результат давления со стороны Белого дома; к этой точке рынок сначала подтолкнули данные по инфляции и цены на нефть.
Базовый индекс потребительских цен (CPI) за август (показатель инфляции, исключающий две наиболее волатильные категории — продукты питания и энергоносители) вырос на 0,3% в месячном исчислении, превысив ожидания, в то время как субиндекс энергоносителей вырос на 16,3% в годовом исчислении. На фоне эскалации конфликтов на Ближнем Востоке и нарушений судоходных путей в Ормузском проливе цена на нефть марки Brent приблизилась к $107, и этот рост напрямую отразился на общем уровне цен. Базовый показатель также оказался выше ожиданий, что указывает на распространение инфляционного давления с заправочных станций на более широкий спектр товаров и услуг.
Базовый индекс потребительских цен (CPI) за август вырос на 0,3% по сравнению с предыдущим месяцем; цены на энергоносители подскочили на 16,3% в годовом исчислении
Рынок облигаций отреагировал первым. Доходность 10-летних казначейских облигаций США превысила 5%, а закладываемая рынком фьючерсов вероятность повышения ставки в сентябре подскочила с примерно 70% перед публикацией данных по CPI до около 87%.
Заложенная в цены вероятность повышения ставки выросла с 70% перед выходом CPI до 87%
В опросе Reuters среди 101 экономиста 86 ожидали повышения на 25 базисных пунктов в этот раз, при этом некоторые респонденты прогнозировали как минимум еще одно повышение до первого квартала следующего года. Goldman Sachs и JPMorgan также изменили свои прогнозы с сохранения ставки на прежнем уровне на ее повышение после публикации данных. За последние два года рынок, инвестиционные банки и опросы крайне редко меняли свои позиции одновременно.
Опрос Reuters: 86 экономистов ожидают повышения ставки
«Ястребиный» послужной список сталкивается со стремлением Белого дома к минимальным ставкам
Главная интрига этой встречи заключается не только в том, будут ли повышены ставки, но и в том, как Уорш ответит на более острый вопрос: на что он опирается при принятии решений по процентным ставкам — на экономические данные или на позицию Белого дома?
Уорш занимал пост члена Совета управляющих Федеральной резервной системы с 2006 по 2011 год, был выдвинут Трампом в январе 2026 года и утвержден Сенатом в мае 54 голосами против 45. При вступлении в должность напутствием Трампа было «делай свое дело», и теперь рынок проверяет, чего стоят эти слова.
Именно здесь кроется механизм этого конфликта. Трампу нужны низкие ставки для поддержки экономического роста и промежуточных выборов, в то время как Уоршу необходимы доказательства снижения инфляции, чтобы подтвердить свою позицию о готовности взять на себя ответственность за борьбу с высокой инфляцией. Если он последует рыночным ожиданиям, оцениваемым в 87%, и повысит ставку на своем первом же заседании, это продемонстрирует на деле, что назначение не было связано с какими-либо политическими обязательствами. Если же он сохранит ставку без изменений, рынок немедленно поставит под сомнение убедительность его «ястребиной» риторики.
Решения ФРС по процентным ставкам юридически не подчиняются прямым указаниям президента; все, что может делать президент, — это выступать публично и выдвигать кандидатуры на руководящие должности. Некоторые сенаторы-демократы ранее высказывали опасения, что Уорш может стать марионеткой Белого дома, и этот ярлык придает его позиции на первом заседании дополнительное значение с точки зрения доверия.
После повышения процентной ставки самые дорогие активы первыми оказываются под давлением
Фактическое повышение ставки не означает, что рисковые активы немедленно упадут, однако рост ставок дисконтирования в первую очередь приведет к сжатию наиболее высоких оценок.
Для криптовалютного рынка более высокие реальные ставки одновременно снижают ликвидность и склонность к риску, а чувствительность биткоина и Ethereum к ожиданиям по ставкам особенно выражена в этом цикле.
Ситуация на рынке акций США более сложная. Стратеги Goldman Sachs, Morgan Stanley и других компаний полагают, что корпоративные доходы все еще могут поддерживать индекс, однако доходность выше 5% сама по себе оказывает давление на оценку, и институциональные инвесторы разделились во мнениях: одни считают, что доходы удержатся на прежнем уровне, другие — что процентные ставки слишком высоки. Все это остается предположениями, а не свершившимися фактами.
Точечный график и риторика Белого дома определяют ожидания по предельной процентной ставке
Первым поддающимся проверке показателем после завершения заседания станет точечный график (dot plot), а именно анонимные прогнозы каждого члена комитета относительно будущей траектории ставки. Если он намекнет на дальнейшие повышения в 2027 году, рыночные ожидания по терминальной ставке снова будут пересмотрены в сторону повышения. Если же он укажет только на это одно повышение, это покажет, что комитет пока занимает выжидательную позицию. Обсуждения перед заседанием о том, насколько глубок внутренний раскол, пока остаются лишь предположениями.
Тон Белого дома — еще одна переменная. Если риторика в духе «недовольны, но уважаем независимость» продолжится, это будет означать, что давление пока остается на уровне публичных заявлений, и рынок может воспринимать его как информационный шум.
Непосредственная реакция цен активов затем определяет, были ли эти 87% уже полностью заложены в цену. Если после фактического повышения ставки биткоин и S&P 500 продемонстрируют ограниченное снижение, это покажет, что ожидания уже были заранее учтены в цене. Если же возникнет сильная волатильность, это, напротив, укажет на то, что еще остались позиции, не завершившие перепозиционирование, и у цен все еще есть пространство для обратного движения.
 Под заказ
 В наличии